Private Equity e patrimônio familiar estão cada vez mais presentes na mesma discussão entre famílias empresárias que buscam diversificar seus investimentos no longo prazo. Grande parte da riqueza das famílias empresárias nasceu fora do mercado financeiro. Nasceu de empresas.
Alguém identificou uma oportunidade, assumiu riscos, colocou capital no negócio e passou décadas construindo valor. Para Renato Abissamra, sócio sênior da Spectra Investments, essa origem ajuda a entender por que o Private Equity deveria estar mais presente nas discussões sobre alocação patrimonial de longo prazo.
Para Renato Abissamra, sócio sênior da Spectra Investments, essa origem ajuda a entender por que o Private Equity deveria estar mais presente nas discussões sobre alocação patrimonial de longo prazo.
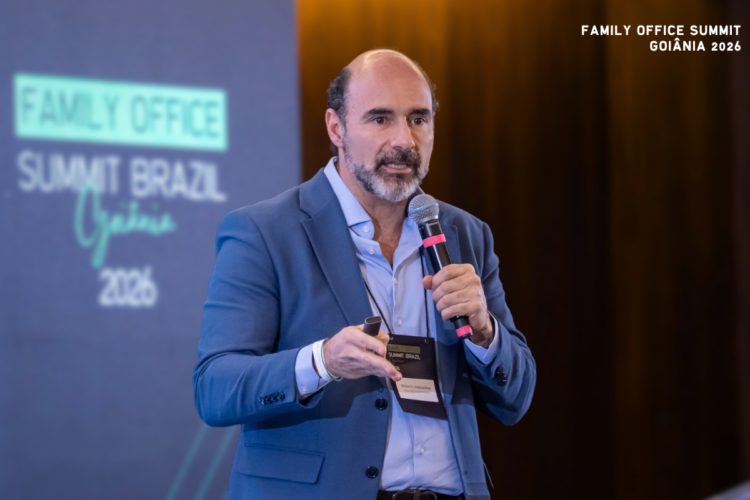
Em sua palestra no Family Office Summit Goiânia 2026, Renato começou justamente com essa provocação: depois de vender uma empresa e transformar parte do patrimônio em liquidez, muitas famílias passam a considerar arriscado investir novamente em negócios reais.
No entanto, foi justamente o empreendedorismo que criou aquela riqueza. A questão, portanto, não é simplesmente assumir mais risco, mas encontrar maneiras estruturadas de continuar participando da criação de valor das empresas.
Quando o tempo é aliado do investidor, diferenças aparentemente pequenas de rentabilidade ganham enorme relevância. Renato mostrou que um patrimônio que rende 10% ao ano durante 30 anos se multiplica aproximadamente 17 vezes. Se essa rentabilidade sobe para 13%, o patrimônio se multiplica cerca de 39 vezes, mais que o dobro do resultado anterior. A matemática dos juros compostos reforça uma característica essencial das famílias empresárias: elas não deveriam olhar seus investimentos apenas para o próximo ano, mas para horizontes de décadas.
A relação entre Private Equity e patrimônio familiar ganha relevância justamente quando o investidor passa a pensar em horizontes de décadas. É nesse contexto que entram os mercados privados. Private Equity, Venture Capital e estratégias de situações especiais permitem investir em companhias em diferentes estágios de desenvolvimento, desde empresas ainda em formação até negócios maduros ou que precisam passar por processos de reestruturação.
Renato chamou atenção, porém, para um ponto essencial: essas estratégias exigem competências diferentes. Um bom investidor de Venture Capital não é necessariamente um bom gestor de empresas em dificuldades, e a especialização do gestor pode fazer uma diferença significativa no resultado.
O mercado brasileiro também se tornou mais sofisticado. Segundo os dados apresentados pela Spectra, o número de gestoras de mercados privados passou de cerca de 60, em 2010, para mais de 230 em 15 anos. Ao mesmo tempo, aumentou a especialização em setores como tecnologia, infraestrutura, agronegócio, mineração e outras estratégias específicas.
O volume de capital dedicado à indústria também cresceu, em grande parte apoiado pelas próprias famílias brasileiras, que ganharam relevância como investidores quando o capital estrangeiro passou a se concentrar mais nos mercados desenvolvidos.
Esse crescimento, entretanto, não elimina o risco de uma alocação mal construída. Renato mostrou que, entre os grandes investidores analisados, a participação dos mercados privados aumentou de forma relevante nos últimos anos, mas uma parcela significativa do capital acabou concentrada em poucas estratégias.
Esse comportamento costuma acompanhar ciclos de euforia: uma classe de ativos apresenta bons resultados, passa a receber muito dinheiro e, quando os investidores chegam em massa, os preços aumentam e os retornos começam a diminuir.
É um princípio simples, mas frequentemente ignorado. Quanto maior a quantidade de capital disputando os mesmos ativos, maior tende a ser a competição e menor o prêmio disponível para o investidor. Renato apresentou o Venture Capital e as estratégias de Special como exemplos de mercados que atraíram grande volume de recursos depois de períodos de retornos elevados.
Para uma família empresária, a lição é clara: montar uma carteira olhando pelo retrovisor pode significar entrar justamente quando parte do retorno já foi capturada.
Por isso, Private Equity exige mais do que escolher uma classe de ativos. Exige decidir em quais estratégias investir, com quais gestores, em quais momentos e como combinar diferentes safras de fundos. Em um país cíclico como o Brasil, Renato defendeu que nenhuma tese deveria ser considerada vencedora permanentemente.
Venture Capital pode ter grande desempenho em determinado período, enquanto estratégias ligadas a empresas em dificuldade podem se beneficiar de outro momento econômico. Diversificar entre teses e safras reduz a dependência de uma única condição de mercado.
Há ainda outra diferença importante em relação às aplicações tradicionais: nos mercados privados, a escolha do gestor pesa muito. Renato apresentou um levantamento realizado pela Spectra com 178 gestoras e 280 fundos. Entre essas gestoras, 77 tiveram pelo menos um fundo entre os 25% melhores da indústria; apenas 15 conseguiram repetir o resultado em dois fundos, cinco chegaram a três e somente uma manteve cinco fundos consecutivos no primeiro quartil. Os dados mostram o quanto consistência e capacidade de adaptação ao ciclo podem ser raras.
Essa dispersão de resultados muda a forma de pensar a alocação. Em Private Equity e patrimônio familiar, a escolha do gestor passa a ter um peso especialmente relevante. Em renda fixa, por exemplo, a diferença entre gestores tende a ser menor. Em Private Equity, estar entre os melhores ou simplesmente próximo da média pode produzir resultados muito diferentes ao longo dos anos. Por isso, histórico, estratégia, especialização, acesso às oportunidades e disciplina de investimento passam a ter peso central na escolha.
Renato também contestou a tendência de investir apenas quando o ambiente econômico parece confortável. Juros baixos e abundância de capital costumam estimular a entrada dos investidores, mas esses são justamente os momentos em que os ativos podem estar mais caros.
Já períodos de desaceleração, crédito restrito ou pressão financeira sobre as empresas podem criar oportunidades para quem possui capital e horizonte de longo prazo. Sua recomendação foi direta: investidores de mercados privados não deveriam “perder as safras de stress”.
Essa visão é particularmente relevante para famílias que não precisam transformar todo o patrimônio em liquidez no curto prazo. Parte do capital pode ser destinada a investimentos com horizontes mais longos, desde que exista planejamento para suportar a menor liquidez característica desses ativos.
A vantagem potencial está justamente em poder financiar empresas em momentos nos quais outros investidores estão menos dispostos a fazê-lo e capturar o valor criado durante os anos seguintes.
Outro ponto da palestra que dialoga diretamente com o universo das famílias empresárias foi o crescimento dos Search Funds. Nesse modelo, investidores financiam um profissional para encontrar uma empresa, adquiri-la e assumir sua gestão. Em vez de criar um negócio do zero, o chamado searcher torna-se empreendedor por aquisição, buscando normalmente empresas pequenas ou médias, rentáveis e com características que permitam continuidade e crescimento.
O modelo encontra um terreno particularmente fértil nas questões de sucessão. Há fundadores que construíram boas empresas, mas não têm filhos interessados ou preparados para assumir o negócio. Essas companhias podem ser pequenas demais para grandes fundos tradicionais e, ao mesmo tempo, valiosas demais para simplesmente desaparecer ou serem absorvidas por um concorrente.
O Search Fund oferece uma terceira possibilidade: um novo empreendedor compra a companhia, assume a operação e tenta conduzir o próximo ciclo de crescimento.
Para Renato, esse encontro entre capital e empreendedorismo é justamente uma das principais razões para considerar os mercados privados na estratégia patrimonial. A família deixa de ser apenas proprietária da empresa que originou sua riqueza e pode passar a participar de dezenas ou centenas de outros negócios, setores e empreendedores.
O risco deixa de estar concentrado em uma única companhia e passa a fazer parte de uma carteira diversificada.
A discussão sobre Private Equity e patrimônio familiar, portanto, vai além da busca por rentabilidade: envolve diversificação, disciplina, liquidez e visão de longo prazo. Isso não significa substituir renda fixa, Bolsa ou investimentos internacionais. Significa reconhecer que uma família com horizonte de décadas pode construir sua alocação utilizando diferentes fontes de retorno, liquidez e risco.
Em Private Equity, o potencial não está apenas na classe de ativos, mas na capacidade de selecionar gestores, diversificar safras e estratégias e manter disciplina justamente quando o mercado se torna menos confortável.
Nenhum comentário foi deixado.